
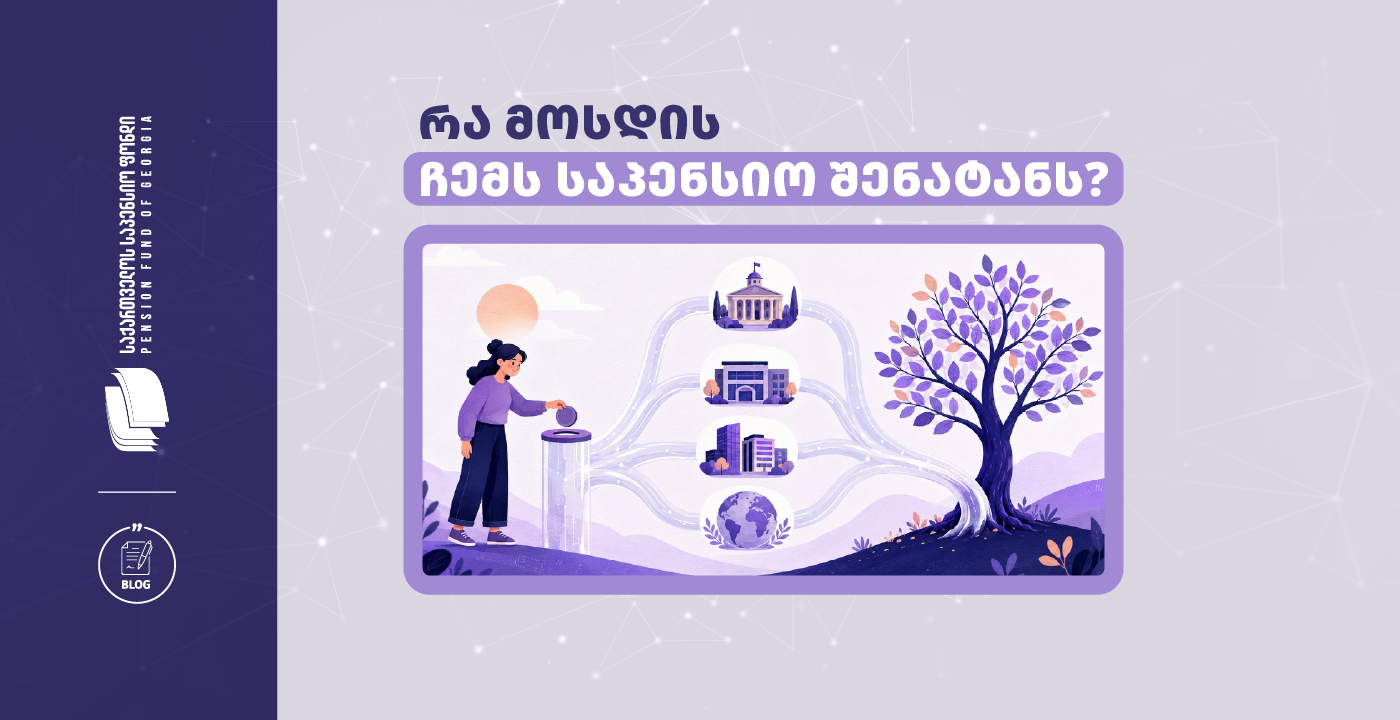
თუ თქვენს საპენსიო ანგარიშზე შეხვალთ და დაინახავთ, რა ოდეობის თანხაა თქვენს პირად ანგარიშზე ასახული, შესაძლოა გაგიჩნდეთ კითხვა: როგორ გროვდება ეს დანაზოგი და როგორ ხდება მისი ინვესტირება?
რას ვგულისხმობთ როცა ვამბობთ "პენსიას"?
სანამ დეტალებზე გადავიდოდეთ, მნიშვნელოვანია განვასხვაოთ დაგროვებითი და სახელმწიფო პენსია. ამ ბლოგში ვსაუბრობთ დაგროვებით პენსიაზე - თქვენს სახელზე არსებულ დანაზოგზე, რომელიც საპენსიო შენატანებით გროვდება და ინვესტირების გზით იზრდება. სახელმწიფო პენსია კი ბიუჯეტიდან დაფინანსებული ყოველთვიური გასაცემელია და ის თქვენს საპენსიო ანგარიშზე დაგროვილი თანხის ოდენობაზე არ არის დამოკიდებული.
როგორ გროვდება და ინვესტირდება თქვენი საპენსიო შენატანები?
ნაბიჯი 1: თქვენს სახელზე საპენსიო შენატანები ირიცხება
| 20 ლარი თქვენი შენატანი 2% |
+ 20 ლარი დამსაქმებლის შენატანი 2% |
+ 20 ლარი სახელმწიფოს შენატანი 2% |
= 60 ლარი ჯამური შენატანი |
თუ თქვენი თვიური ხელფასი 1,000 ლარია, მისი 2%-იანი შენატანი 20 ლარია. დამსაქმებელიც 20 ლარს რიცხავს, სახელმწიფოც 20 ლარს ამატებს. შედეგად, თქვენს საპენსიო ანგარიშზე ჯამში 60 ლარი ირიცხება, ანუ თქვენი პირადი შენატანის სამმაგი ოდენობა. შემდეგი ეტაპი ამ 60 ლარის ინვესტირებაა.
ნაბიჯი 2: თანხა თქვენს მიერ არჩეულ საინვესტიციო პორტფელში გროვდება
თქვენი ყოველთვიური შენატანი საპენსიო პორტფელის ნაწილი ხდება. პორტფელი კი, მარტივად რომ ვთქვათ, სხვადასხვა ტიპის ინვესტიციების ერთობლიობაა. მონაწილეთა დანაზოგები ერთობლივად ინვესტირდება, თუმცა ფონდი თითოეული მონაწილის თანხას ცალკე აღრიცხავს, ამიტომ თქვენს ინდივიდუალურ საპენსიო ანგარიშზე ყოველთვის ჩანს, რა თანხა გეკუთვნით თქვენ.
ინვესტირების ორი გავრცელებული ფორმა
ინვესტიციები სხვადასხვაგვარად მუშაობს, თუმცა მათი უმეტესობა შეგვიძლია ორ ძირითად მეთოდად გავყოთ: ფულს ან გაასესხებ, ან კომპანიის წილს ყიდულობ. დეპოზიტების, ობლიგაციებისა და სახაზინო ფასიანი ქაღალდების შემთხვევაში ფონდი თანხას ასესხებს და სანაცვლოდ პროცენტს იღებს. საერთაშორისო აქციებში ინვესტირებისას კი ფონდი მსოფლიოს სხვადასხვა წამყვანი კომპანიის მცირე წილს ყიდულობს.
| საერთაშორისო აქციები ფონდი მსოფლიოს სხვადასხვა კომპანიის მცირე წილს ფლობს. ამ ინვესტიციების ღირებულება შეიძლება გაიზარდოს ან შემცირდეს კომპანიების ფინანსური შედეგებისა და ბაზარზე არსებული ვითარების შესაბამისად. |
დეპოზიტები თანხა, ძირითადად, სადეპოზიტო სერტიფიკატებში თავსდება, შედარებით მცირე ნაწილი კი მიმდინარე ანგარიშებზე ინახება. სადეპოზიტო სერტიფიკატებზე ფონდი პროცენტულ შემოსავალს იღებს და შეთანხმებულ ვადაში თანხას იბრუნებს. |
| ობლიგაციები ობლიგაციების შეძენით ფონდი თანხას საერთაშორისო ან ადგილობრივ კომპანიებს ასესხებს. სანაცვლოდ, ისინი პროცენტს იხდიან და შეთანხმებულ ვადაში თანხას აბრუნებენ. |
სახაზინო ფასიანი ქაღალდები სახაზინო ფასიანი ქაღალდების შეძენით ფონდი თანხას სახელმწიფოს ასესხებს, სანაცვლოდ კი პროცენტულ შემოსავალს იღებს და შეთანხმებულ ვადაში თანხას იბრუნებს. |
ნაბიჯი 3: თანხა სხვადასხვა ტიპის აქტივში ინვესტირდება
შედეგად, თქვენი შენატანი სხვადასხვა ტიპის ინვესტიციაში განთავსდება. თუმცა რატომ არის ეს მნიშვნელოვანი? იმიტომ, რომ ვერც ერთი კომპანია, ბანკი, ბაზარი თუ ქვეყანა ყოველთვის საუკეთესო შედეგს ვერ აჩვენებს. როცა თანხა სხვადასხვა მიმართულებითაა განაწილებული, ერთ ადგილას წარმოქმნილი პრობლემა მთლიან პორტფელზე ნაკლებ გავლენას ახდენს.
ამას დივერსიფიკაცია ჰქვია. სიტყვა შეიძლება რთულად ჟღერდეს, იდეა კი მარტივია: ყველა კვერცხი ერთ კალათაში არ უნდა მოვათავსოთ. თანხის განაწილება პოტენციურ რისკს მთლიანად ვერ აქრობს, მაგრამ ამცირებს ერთ კონკრეტულ ინვესტიციაზე დამოკიდებულებას.
ნაბიჯი 4: საინვესტიციო შედეგი თქვენს ანგარიშზე აისახება
ზოგი ინვესტიციის ღირებულება შეიძლება გაიზარდოს, ზოგის კი შემცირდეს და გარანტირებული შედეგი არ არსებობს. მიზანია თანხა მრავალი წლის განმავლობაში გონივრულად იმართოს, ზრდის შესაძლებლობა ჰქონდეს და ქვეყანაში ფასების მატების ფონზე დანაზოგის მსყიდველობითი უნარის შენარჩუნებასაც შეუწყოს ხელი.
მთავარი აზრი
თქვენი საპენსიო დანაზოგი გრძელვადიანი ზრდის მიზნით ინვესტირდება. ინვესტირების შედეგი თქვენს დანაზოგზე აისახება, მის ღირებულებასა და ცვლილებებს კი ინდივიდუალურ საპენსიო ანგარიშზე შეგიძლიათ მიადევნოთ თვალი.
| თქვენით სცადეთ |
გადადით my.pensions.ge-ზე, შედით თქვენს ანგარიშზე და ნახეთ სამი რამ: საპენსიო შენატანები, თქვენი პორტფელი და სარგებელი |